Escolher uma assessoria contábil apenas pelo valor da mensalidade pode parecer uma decisão eficiente no primeiro momento, mas frequentemente cria um problema mais caro depois: descobrir que atividades consideradas essenciais pela empresa não estavam incluídas no contrato.
Dois escritórios podem oferecer “contabilidade completa” e entregar escopos bastante diferentes. Um pode limitar o trabalho à escrituração, à apuração de tributos e à entrega de obrigações. Outro pode incluir acompanhamento fiscal, análise das demonstrações, suporte societário, departamento pessoal e orientação para decisões empresariais.
Essa diferença é especialmente relevante para empresas que procuram assessoria contábil em São Paulo, onde as obrigações federais, estaduais e municipais podem coexistir e variar conforme atividade, enquadramento tributário, existência de funcionários e município onde o negócio está instalado.
Por isso, antes de comparar preços, é necessário comparar entregas. Neste artigo, você entenderá como analisar o escopo de uma assessoria contábil, quais atividades precisam ser avaliadas e quais perguntas fazer antes de contratar.
O que é uma assessoria contábil em São Paulo?
Uma assessoria contábil em São Paulo é um serviço profissional que organiza registros contábeis, acompanha rotinas fiscais e trabalhistas, auxilia no cumprimento de obrigações e produz informações sobre a situação econômica e patrimonial da empresa.
O escopo pode abranger contabilidade, área fiscal, folha de pagamento, obrigações acessórias, alterações empresariais, regularizações e acompanhamento da gestão. A questão central é identificar quais dessas atividades estão efetivamente incluídas no contrato e com que frequência serão executadas.
Uma assessoria bem estruturada não deveria apenas receber documentos e transmitir declarações. Ela precisa transformar as movimentações da empresa em registros confiáveis e compatíveis com sua realidade operacional.
Por que o escopo importa mais do que a expressão “contabilidade completa”?
“Contabilidade completa” não possui, por si só, um significado suficientemente preciso para permitir uma comparação adequada entre propostas.
O empresário precisa saber quais atividades estão incluídas, com qual periodicidade são executadas, quais limites existem e quais situações geram cobrança adicional.
Uma empresa pode acreditar que possui acompanhamento tributário, por exemplo, quando o contrato prevê apenas a apuração dos impostos conforme as informações recebidas.
Também existe diferença entre:
- calcular tributos e analisar a tributação;
- processar a folha e orientar sobre procedimentos trabalhistas;
- emitir balancetes e interpretar os números;
- registrar movimentações e conferir a qualidade das informações;
- atender uma obrigação pontual e acompanhar a regularidade da empresa.
Na prática, a qualidade da assessoria depende tanto do conhecimento técnico quanto da definição clara das responsabilidades do escritório e da empresa contratante. Essa análise começa ainda na estruturação do negócio.
O que deve fazer parte de uma boa assessoria contábil?
O escopo ideal depende do porte, do regime tributário, do segmento e da complexidade da operação. Ainda assim, algumas áreas precisam ser avaliadas na comparação entre propostas.
Escrituração e fechamento contábil
A contabilidade registra os fatos que modificam o patrimônio da empresa. Entre eles estão:
- receitas;
- despesas;
- compras e vendas;
- movimentações bancárias;
- empréstimos e financiamentos;
- investimentos;
- ativos e passivos;
- folha de pagamento;
- tributos;
- distribuição de resultados.
A escrituração deve permitir a elaboração de demonstrações que representem adequadamente a situação patrimonial, financeira e econômica da organização.
As regras profissionais aplicáveis à escrituração e às demonstrações são disciplinadas pelas Normas Brasileiras de Contabilidade do Conselho Federal de Contabilidade, o que reforça que o trabalho contábil não se resume ao cálculo de impostos.
Assessoria fiscal
A área fiscal trata da tributação decorrente das operações realizadas pela empresa e do cumprimento das obrigações vinculadas a esses tributos.
Dependendo do regime e da atividade, podem estar envolvidos:
- IRPJ;
- CSLL;
- PIS e Cofins;
- ICMS;
- ISS;
- contribuições previdenciárias;
- IBS e CBS durante a transição da Reforma Tributária.
No Estado de São Paulo, empresas sujeitas ao ICMS também precisam observar as regras relacionadas ao Cadastro de Contribuintes do ICMS. A Secretaria da Fazenda e Planejamento de São Paulo mantém o Cadesp, utilizado para os procedimentos relacionados à inscrição estadual e à atualização cadastral dos contribuintes.
Por isso, o escopo fiscal deve considerar não apenas o regime tributário, mas também o tipo de operação executada pela empresa.
Departamento pessoal e obrigações trabalhistas
Empresas com empregados precisam de suporte para rotinas que podem envolver:
- admissões;
- folha de pagamento;
- férias;
- afastamentos;
- rescisões;
- encargos;
- eventos do eSocial;
- informações previdenciárias;
- obrigações relacionadas ao FGTS.
A questão não é somente verificar se “folha de pagamento” consta na proposta. É necessário entender quais eventos, volumes e situações extraordinárias estão contemplados.
Convenções coletivas, admissões em grande volume, cálculos específicos, remunerações variáveis e procedimentos adicionais podem exigir tratamentos diferentes.
Obrigações acessórias
Além do pagamento de tributos, as empresas precisam prestar informações ao Fisco em diferentes sistemas e periodicidades.
O conjunto varia conforme enquadramento, atividade e operação e pode envolver declarações e escriturações relacionadas à Receita Federal, administrações tributárias estaduais e municípios.
A Receita Federal concentra parte relevante das obrigações federais das pessoas jurídicas, o que torna indispensável saber quais entregas estão sob responsabilidade da assessoria e quais situações exigem contratação adicional.
Uma pergunta objetiva antes de contratar é: quais obrigações acessórias estão incluídas na mensalidade e quais são cobradas separadamente?
Como funciona uma assessoria contábil na prática?
A rotina deveria funcionar como um processo contínuo, e não como uma sequência de solicitações isoladas no fim de cada mês.
- Recebimento das informações: notas fiscais, extratos, documentos trabalhistas, contratos, movimentações financeiras e demais dados são enviados ao escritório.
- Conferência documental: a equipe verifica documentos ausentes, inconsistências e informações incompatíveis com a operação.
- Processamento contábil, fiscal e trabalhista: cada área executa suas rotinas conforme o enquadramento da empresa.
- Apuração dos tributos: são calculados impostos e contribuições aplicáveis ao período.
- Entrega das obrigações: declarações, escriturações e eventos são transmitidos dentro dos respectivos prazos.
- Fechamento contábil: registros são conciliados e transformados em demonstrações e relatórios.
- Acompanhamento da empresa: inconsistências, riscos e mudanças relevantes precisam ser comunicados ao cliente.
Esse último ponto costuma diferenciar uma rotina predominantemente operacional de um acompanhamento contábil mais amplo.
Quais aspectos técnicos devem ser avaliados antes da contratação?
A escolha da assessoria não deveria começar apenas pela pergunta “quanto custa por mês?”. Antes disso, é necessário entender a complexidade da operação.
Regime tributário
Simples Nacional, Lucro Presumido e Lucro Real possuem formas de apuração, controles e obrigações diferentes.
Uma empresa no Lucro Real, por exemplo, tende a demandar maior detalhamento dos registros contábeis e fiscais, pois a apuração do IRPJ e da CSLL depende do lucro tributável sujeito aos ajustes previstos na legislação.
Já no Simples Nacional, embora diferentes tributos sejam recolhidos por meio do Documento de Arrecadação do Simples Nacional, a empresa continua sujeita a regras de enquadramento, segregação das receitas e cumprimento de obrigações.
Por isso, o regime não deve ser analisado apenas pela aparente simplicidade. A análise tributária aplicada a empresas em São Paulo é um exemplo de como faturamento, margens, ISS, ICMS, retenções e características operacionais precisam ser avaliados em conjunto.
Quantidade de documentos e movimentações
Duas empresas com faturamento semelhante podem demandar volumes completamente diferentes de trabalho.
Um negócio que emite 30 notas por mês não possui necessariamente a mesma complexidade operacional de outro que processa milhares de documentos, mesmo que ambos pertençam ao mesmo regime tributário.
Devem ser considerados:
- quantidade de notas fiscais;
- número de contas bancárias;
- meios de pagamento utilizados;
- volume de fornecedores;
- quantidade de funcionários;
- existência de filiais;
- operações em diferentes estados ou municípios;
- atividades com tratamentos fiscais específicos.
Atividade econômica
Comércio, indústria e prestação de serviços apresentam características fiscais distintas.
Uma indústria pode envolver ICMS, controle de estoque, produção, créditos tributários e obrigações específicas. Uma empresa de serviços pode ter regras relacionadas ao ISS, retenções na fonte e legislação municipal.
As alterações empresariais também precisam estar alinhadas aos registros oficiais. A Junta Comercial do Estado de São Paulo (JUCESP) é responsável pelo registro de diversos atos empresariais no Estado, incluindo constituições, alterações e encerramentos.
Esse cuidado também aparece nos processos de abertura, regularização e acompanhamento contábil de empresas paulistas, nos quais cadastro, atividade, tributação e obrigações precisam permanecer coerentes entre si.
Número de funcionários
A quantidade de empregados interfere diretamente na rotina trabalhista, mas o volume não é o único fator.
Empresas com escalas diferenciadas, adicionais, comissões, benefícios variáveis e alta rotatividade podem exigir maior nível de processamento e conferência.
Necessidade de acompanhamento gerencial
Algumas empresas procuram apenas execução técnica das obrigações. Outras precisam de informações para gestão.
Nesse caso, vale verificar se o escritório disponibiliza e explica documentos e indicadores como:
- balancete;
- balanço patrimonial;
- Demonstração do Resultado do Exercício (DRE);
- custos;
- evolução do resultado;
- posição patrimonial;
- endividamento;
- indicadores financeiros e contábeis relevantes.
Esse nível de acompanhamento faz diferença quando a administração deseja usar a contabilidade como fonte de informação e não apenas como instrumento de conformidade.
Como comparar o escopo de duas assessorias contábeis?
Uma tabela ajuda a evitar comparações baseadas exclusivamente no preço mensal.
| Item a analisar | O que verificar no escopo | Pergunta prática |
| Contabilidade | Escrituração, conciliações e demonstrações | Com que frequência os fechamentos são realizados? |
| Área fiscal | Apuração de tributos e obrigações | Quais impostos e declarações estão incluídos? |
| Departamento pessoal | Folha, admissões, férias e desligamentos | Existe limite de funcionários ou eventos? |
| Obrigações acessórias | Transmissão e acompanhamento | Quais declarações fazem parte da mensalidade? |
| Atendimento | Canal e frequência de suporte | Como as dúvidas serão tratadas? |
| Alterações societárias | Mudanças cadastrais e contratuais | São cobradas separadamente? |
| Regularizações | Diagnóstico e correção de pendências | Está incluído ou é um projeto adicional? |
| Relatórios | Demonstrações e informações gerenciais | Os números são apresentados e explicados? |
| Consultoria | Análises além da rotina operacional | Existem reuniões ou acompanhamento periódico? |
Essa comparação torna visível aquilo que uma proposta comercial resumida pode esconder. Também facilita identificar se o serviço acompanha apenas as obrigações rotineiras ou se inclui suporte para situações que surgem durante o crescimento da empresa.
O que normalmente não está incluído na mensalidade contábil?
Essa resposta varia entre escritórios e precisa ser confirmada contratualmente.
Serviços frequentemente tratados separadamente podem incluir:
- abertura de empresa;
- alteração contratual;
- mudança de endereço;
- entrada ou saída de sócios;
- transformação de natureza jurídica;
- regularização de períodos anteriores;
- parcelamentos;
- recuperação de informações contábeis;
- defesas administrativas;
- licenças;
- encerramento empresarial;
- consultorias específicas;
- trabalhos relacionados a fiscalizações.
Isso não significa que cobranças adicionais sejam inadequadas. O problema ocorre quando o cliente acredita que determinada atividade faz parte da mensalidade e descobre somente depois que se trata de um serviço separado.
Assessoria contábil e consultoria contábil são a mesma coisa?
Não necessariamente.
A assessoria costuma acompanhar rotinas recorrentes, como contabilidade, fiscal, trabalhista e obrigações relacionadas à operação.
Já a consultoria normalmente envolve uma análise específica, direcionada a uma decisão, problema ou projeto empresarial.
Por exemplo: elaborar mensalmente uma DRE pode fazer parte da rotina contábil. Estudar margens, estrutura de custos, cenários e alternativas para melhorar a rentabilidade pode exigir uma consultoria financeira ou gerencial específica.
Algumas empresas contratam os dois serviços de forma integrada, especialmente quando precisam transformar informações contábeis em suporte para decisões de gestão.
Como a Reforma Tributária interfere na escolha da assessoria?
A Reforma Tributária acrescenta um novo critério à escolha do escritório: a capacidade de acompanhar a transição para IBS e CBS e traduzir os efeitos das mudanças para a operação da empresa.
A transformação não envolve apenas a substituição dos nomes dos tributos. Ela pode produzir efeitos sobre:
- formação de preços;
- apropriação de créditos tributários;
- emissão de documentos fiscais;
- parametrização de sistemas;
- contratos;
- fluxo de caixa;
- relacionamento com fornecedores;
- controles internos.
Empresas que avaliam uma nova assessoria contábil em São Paulo devem observar se o escritório está preparado para interpretar essas alterações de acordo com o segmento e o modelo operacional do cliente.
Esse acompanhamento se torna ainda mais relevante durante o período de transição, quando diferentes regras precisam ser incorporadas gradualmente aos processos empresariais.
Quais são os principais erros ao contratar uma assessoria contábil?
1. Comparar apenas a mensalidade
Erro: contratar exclusivamente pelo menor preço.
Impacto: serviços necessários podem ficar fora do contrato ou ser executados sem o nível de acompanhamento esperado.
Como evitar: compare entregas, limites, periodicidade e responsabilidades antes de analisar o valor final.
2. Não informar a realidade da operação
Erro: solicitar uma proposta sem detalhar movimentação, funcionários, filiais ou particularidades fiscais.
Impacto: o preço e a estrutura contratada podem não corresponder ao trabalho efetivamente necessário.
Como evitar: forneça dados reais sobre a empresa antes da elaboração da proposta.
3. Não perguntar sobre serviços adicionais
Erro: presumir que qualquer demanda empresarial está incluída na mensalidade.
Impacto: surgem custos inesperados quando uma alteração, regularização ou consultoria específica se torna necessária.
Como evitar: solicite uma relação clara dos serviços recorrentes e extraordinários.
4. Avaliar somente a entrega de impostos
Erro: considerar que o papel do contador termina na emissão das guias.
Impacto: a empresa deixa de aproveitar seus próprios dados contábeis para compreender patrimônio, desempenho e resultados.
Como evitar: verifique quais demonstrações e informações serão disponibilizadas durante o atendimento.
5. Ignorar a qualidade da comunicação
Erro: não avaliar como ocorrerá o contato depois da contratação.
Impacto: dúvidas ficam sem resposta e informações relevantes podem chegar tarde à administração.
Como evitar: entenda os canais, responsáveis, prazos e dinâmica do atendimento.
6. Não revisar o escopo quando a empresa cresce
Erro: manter o mesmo modelo de atendimento após mudanças significativas na operação.
Impacto: a estrutura contábil deixa de acompanhar a complexidade do negócio.
Como evitar: revise periodicamente faturamento, processos, equipe, obrigações e necessidades de informação.
Quais benefícios um escopo contábil adequado traz para a empresa?
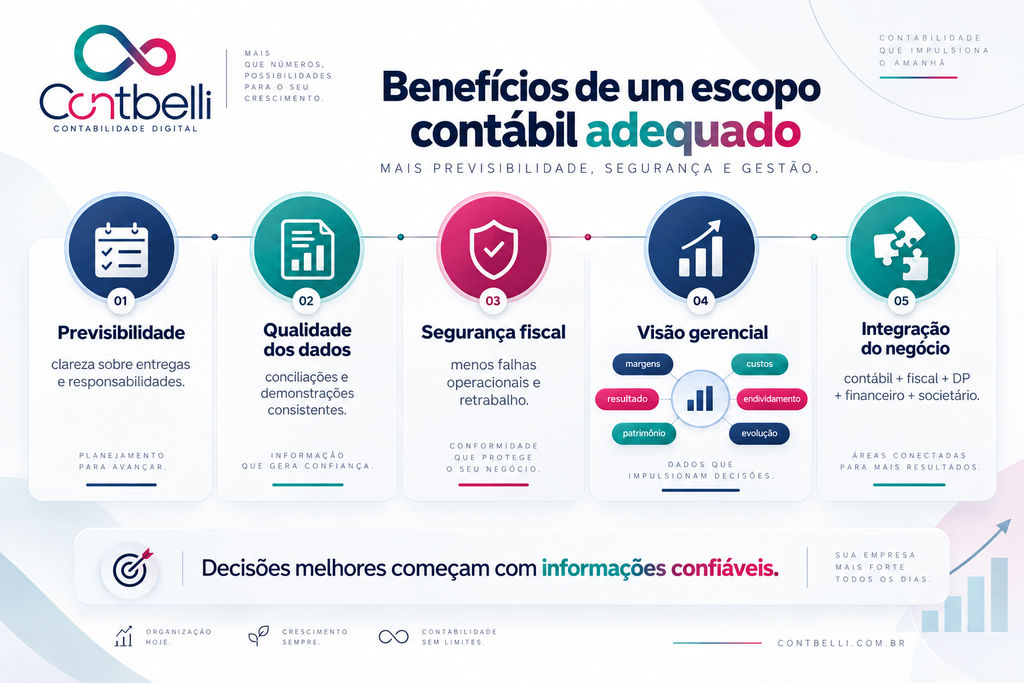
O primeiro benefício é a previsibilidade. Quando o empresário sabe exatamente o que será executado, reduz dúvidas sobre responsabilidades e serviços adicionais.
Outro ganho está na qualidade dos dados. Uma rotina bem definida favorece conciliações, escrituração e demonstrações mais consistentes.
Também existem impactos na segurança fiscal. Obrigações bem distribuídas, processos definidos e acompanhamento dos cadastros diminuem a probabilidade de falhas operacionais e retrabalho.
No aspecto gerencial, uma contabilidade organizada pode auxiliar o empresário a compreender melhor:
- margens;
- custos;
- resultado;
- endividamento;
- patrimônio;
- evolução da operação.
Isso favorece a tomada de decisão porque reduz a dependência exclusiva do saldo bancário como indicador da saúde da empresa.
Para negócios em expansão, um escopo ajustado também facilita a integração entre contabilidade, fiscal, departamento pessoal, gestão financeira e decisões societárias.
Perguntas frequentes sobre assessoria contábil em São Paulo
1. Quanto custa uma assessoria contábil em São Paulo?
O valor depende de regime tributário, faturamento, volume de documentos, quantidade de funcionários, número de estabelecimentos e escopo contratado. Por isso, duas empresas aparentemente semelhantes podem ter honorários diferentes.
2. Toda assessoria contábil inclui departamento pessoal?
Não obrigatoriamente. Muitos escritórios oferecem o serviço, mas limites de funcionários, admissões, rescisões e atividades extraordinárias podem variar. O contrato precisa detalhar o que está incluído.
3. A assessoria contábil deve entregar balanço e DRE?
A escrituração contábil permite produzir demonstrações como balanço patrimonial e Demonstração do Resultado do Exercício. A periodicidade de fechamento, disponibilização e análise desses documentos deve ser confirmada no escopo contratado.
4. Posso trocar de contador no meio do ano?
Sim. A mudança pode ser realizada ao longo do exercício, desde que exista organização na transferência de documentos, saldos, informações contábeis, fiscais, trabalhistas e acessos necessários para a continuidade dos trabalhos.
5. Uma assessoria mais barata pode atender bem?
Pode. O preço isolado não determina a qualidade do serviço. A comparação deve considerar escopo, estrutura necessária para a operação, atendimento, responsabilidades e consistência das entregas.
6. Como saber se minha empresa precisa de algo além da contabilidade básica?
Sinais comuns incluem dificuldade para interpretar os números, falta de conciliação financeira, crescimento da operação, mudanças societárias, aumento da complexidade tributária ou necessidade frequente de decisões baseadas em informações que a rotina atual não fornece.
O que verificar antes de escolher sua assessoria contábil
A escolha de uma assessoria contábil em São Paulo deve começar pela operação da empresa, e não pela tabela de preços.
O primeiro passo é identificar quais rotinas são necessárias: escrituração contábil, apuração fiscal, departamento pessoal, obrigações acessórias, relatórios, suporte cadastral e acompanhamento gerencial.
Depois, essas necessidades precisam ser comparadas com aquilo que realmente consta na proposta.
Também é necessário avaliar limites, serviços adicionais e responsabilidades do cliente. Uma assessoria depende de informações enviadas de forma correta e dentro dos prazos, portanto a relação precisa funcionar nos dois sentidos.
Quando o escopo está alinhado à realidade da empresa, a contabilidade deixa de ser apenas uma rotina de cumprimento de obrigações e passa a fornecer uma base mais confiável para controle, segurança fiscal, eficiência operacional e tomada de decisão.
Procura uma assessoria contábil em São Paulo alinhada ao seu negócio?
A Contbelli Contabilidade atua com assessoria contábil, fiscal e trabalhista, além de serviços relacionados à abertura e regularização de empresas, BPO Financeiro e suporte à gestão. O objetivo é estruturar um acompanhamento compatível com a realidade operacional e com as necessidades de cada empresa.
Se você quer entender quais rotinas sua empresa realmente precisa, comparar o escopo atual ou estruturar um atendimento mais adequado à operação, converse com a equipe da Contbelli Contabilidade e solicite uma avaliação do cenário do seu negócio.