A Reforma Tributária do consumo já deixou de ser um assunto apenas de planejamento futuro. Em 2026, empresas brasileiras entraram na fase operacional da transição para o novo modelo, com adaptações relacionadas à Contribuição sobre Bens e Serviços (CBS), ao Imposto sobre Bens e Serviços (IBS), aos documentos fiscais eletrônicos e aos sistemas utilizados na rotina fiscal.
Para empresas paulistas, a mudança exige atenção especial. São Paulo concentra operações industriais, comerciais e de serviços que hoje convivem com ICMS, ISS, PIS e Cofins. A substituição desses tributos ocorrerá de forma gradual, o que significa que, durante alguns anos, empresas e profissionais da área fiscal terão de administrar regras do sistema atual e do novo modelo simultaneamente.
O desafio, portanto, não se resume a descobrir qual será a futura alíquota. Cadastro de produtos e serviços, contratos, formação de preços, emissão de documentos fiscais, sistemas ERP, aproveitamento de créditos, fluxo de caixa e relacionamento com fornecedores e clientes também precisam entrar no planejamento. Empresas que já mantêm uma estrutura organizada de serviços contábeis, fiscais e empresariais partem de uma base mais consistente para realizar essa adaptação.
Entender a Reforma Tributária em São Paulo como um projeto de transição empresarial ajuda a reduzir erros e evita que ajustes importantes sejam concentrados perto dos próximos marcos do cronograma.
O que muda com a Reforma Tributária em São Paulo?
A Reforma Tributária em São Paulo integra a reforma nacional da tributação sobre o consumo e substitui gradualmente PIS, Cofins, ICMS e ISS por CBS e IBS. A CBS é de competência federal, enquanto o IBS é de competência compartilhada entre estados, municípios e Distrito Federal. O novo modelo também prevê o Imposto Seletivo (IS) para determinados bens e serviços. A implementação é gradual, com período de transição até a vigência integral do novo sistema em 2033.
Quais tributos serão substituídos pela Reforma Tributária?
O novo sistema foi estruturado em torno de uma tributação sobre valor agregado de modelo dual.
A CBS substitui a tributação federal de PIS e Cofins. Já o IBS substituirá progressivamente ICMS e ISS, afetando diretamente empresas sujeitas à tributação estadual e municipal.
A Lei Complementar nº 214/2025 instituiu IBS, CBS e Imposto Seletivo e estabeleceu parte relevante das regras gerais do novo sistema.
Na prática, isso significa uma transformação importante para empresas paulistas. Uma indústria que hoje administra ICMS e PIS/Cofins, por exemplo, precisará adaptar sua operação à CBS e ao IBS. Empresas prestadoras de serviços também serão impactadas porque o ISS será gradualmente substituído pelo IBS.
Por que as empresas de São Paulo precisam de atenção especial?
O efeito da reforma depende muito mais da operação da empresa do que de sua localização isoladamente. Entretanto, empresas estabelecidas em São Paulo podem ter cadeias extensas de fornecedores, vendas interestaduais, operações B2B, prestação de serviços em diferentes municípios e regimes fiscais específicos.
Nesses casos, a análise precisa ir além da apuração mensal dos tributos. Empresas paulistas com operações mais estruturadas podem recorrer aos serviços de contabilidade da Contbelli para relacionar planejamento tributário, compliance e gestão financeira e compreender melhor os impactos fiscais sobre margem e crescimento.
Uma empresa deve mapear:
- onde compra e para quem vende;
- quais produtos e serviços comercializa;
- como seus contratos tratam impostos;
- quais créditos tributários podem ser apropriados;
- quais sistemas geram os documentos fiscais;
- como os tributos estão incorporados à formação de preços;
- quais fornecedores podem interferir na cadeia de créditos.
Esse diagnóstico permite compreender o impacto econômico da reforma antes de alterar preços, contratos ou processos internos.
Como funciona a transição da Reforma Tributária na prática?
A implementação foi planejada em etapas. Isso evita uma substituição instantânea de todo o sistema, mas cria um período em que empresas precisarão acompanhar regras antigas e novas.
Segundo o cronograma da Reforma Tributária do Consumo da Receita Federal, a transição pode ser compreendida em cinco momentos:
- 2026: adaptação e testes. O ano marca a implementação operacional da CBS e do IBS, com adaptação dos documentos fiscais, sistemas e obrigações acessórias. Para os contribuintes enquadrados nas regras de dispensa previstas para o período de testes, o cumprimento das obrigações acessórias é determinante.
- 2027 e 2028: avanço da CBS. PIS e Cofins são extintos, a CBS avança conforme o cronograma legal e começa a aplicação do Imposto Seletivo.
- 2029: início da substituição de ICMS e ISS. Começa a redução gradual desses tributos paralelamente ao crescimento da participação do IBS.
- 2029 a 2032: transição progressiva. Empresas convivem com percentuais de IBS e de ICMS/ISS durante o processo de substituição.
- 2033: vigência integral do novo modelo. ICMS e ISS são extintos e o IBS passa a operar integralmente dentro da nova estrutura.
Essa transição prolongada é um dos motivos pelos quais a preparação precisa começar antes de cada mudança produzir impacto financeiro.
Cronograma da Reforma Tributária: o que acompanhar
| Período | Principais mudanças | Impacto para as empresas |
| 2026 | Ano de teste de CBS e IBS e adaptação dos documentos fiscais | Sistemas, cadastros, documentos e processos fiscais precisam ser revisados |
| 2027 | Extinção de PIS/Cofins, avanço da CBS e início do Imposto Seletivo | Mudanças na apuração federal e necessidade de revisar a formação dos preços |
| 2028 | Continuidade da implantação | Monitoramento de regras, sistemas, créditos e contratos |
| 2029 a 2032 | Substituição gradual de ICMS e ISS pelo IBS | Convivência entre os dois modelos e necessidade de controles consistentes |
| 2033 | Vigência integral do novo modelo e extinção de ICMS e ISS | Consolidação da tributação sobre o consumo por CBS e IBS |
Entre 2029 e 2032, a substituição ocorre progressivamente. O cronograma oficial indica 10% de IBS e 90% de ICMS/ISS em 2029; 20% e 80% em 2030; 30% e 70% em 2031; e 40% de IBS e 60% de ICMS/ISS em 2032. A implementação integral ocorre em 2033.
O que sua empresa deve fazer para se preparar?
Preparação tributária não significa apenas aguardar orientações quando uma nova obrigação entrar em vigor. O ideal é transformar a reforma em um projeto envolvendo áreas fiscal, contábil, financeira, comercial e tecnológica.
1. Mapear a operação tributária
O primeiro passo é identificar todos os fluxos relevantes.
A empresa precisa saber quais tributos incidem sobre cada operação, quais benefícios utiliza, quais créditos aproveita e como seus fornecedores e clientes participam dessa cadeia.
Esse mapeamento cria uma referência para comparar o sistema atual com o novo. Empresas que operam com estruturas mais complexas podem utilizar os serviços contábeis e tributários da Contbelli para apoiar análises baseadas em faturamento, despesas, margens e créditos.
2. Revisar cadastros de produtos e serviços
Cadastros inconsistentes já causam problemas fiscais no modelo atual. Com CBS e IBS, a qualidade dessas informações se torna ainda mais relevante.
Produtos, serviços, classificações tributárias, códigos fiscais, unidades de medida e demais informações utilizadas na emissão dos documentos devem ser revisados.
3. Verificar o ERP e os sistemas de emissão fiscal
A reforma altera documentos fiscais eletrônicos e seus leiautes.
A Receita Federal e o Comitê Gestor do IBS estabeleceram cronogramas específicos para documentos e declarações. O cronograma oficial dos documentos fiscais eletrônicos diferencia a data de início da obrigatoriedade da data de publicação do leiaute técnico, informação relevante para empresas e desenvolvedores de sistemas.
A empresa deve verificar se seu ERP, emissor de notas e demais integrações estão preparados para receber atualizações e processar corretamente os novos campos.
4. Simular os efeitos sobre preços e margens
Uma mudança tributária pode produzir consequências diferentes conforme o setor e a estrutura da cadeia.
Não basta comparar uma alíquota atual com uma futura. É necessário considerar créditos, débitos, custos de aquisição, perfil dos clientes e fornecedores, despesas que possam gerar créditos e condições comerciais.
A simulação deve responder perguntas como:
- a margem permanece sustentável?
- os contratos precisam ser revistos?
- existe impacto relevante no capital de giro?
- o preço final continuará adequado?
- a estrutura de fornecedores continua eficiente?
5. Revisar contratos comerciais
Contratos de médio e longo prazo merecem atenção especial porque podem atravessar diferentes fases da transição.
Cláusulas que tratam de preço líquido, preço bruto, tributos, reajustes e responsabilidades precisam ser analisadas para evitar ambiguidades quando houver mudança na carga ou na sistemática tributária.
6. Treinar as equipes envolvidas
Fiscal e contabilidade não são as únicas áreas afetadas.
Compras precisa entender o efeito dos fornecedores na cadeia. Comercial precisa compreender eventuais mudanças na precificação. Financeiro precisa avaliar reflexos no caixa. Tecnologia precisa garantir que sistemas estejam preparados.
A reforma deve ser tratada como uma mudança operacional da empresa.
Quais aspectos técnicos e fiscais exigem mais atenção?
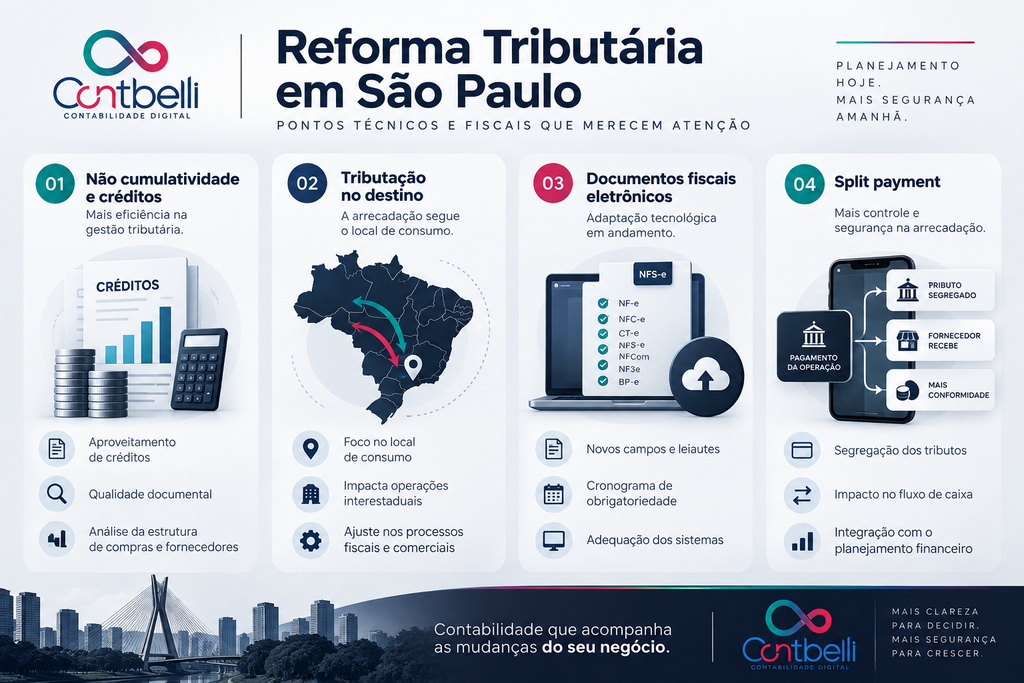
Não cumulatividade e créditos
Uma das características centrais de CBS e IBS é a sistemática de tributação sobre valor agregado.
Na prática, o aproveitamento de créditos passa a ter papel relevante na determinação da carga efetiva da empresa. Isso aumenta a importância da qualidade documental e da organização das aquisições.
A análise, portanto, deve observar não apenas quanto a empresa vende, mas também sua estrutura de compras, despesas e fornecedores.
Tributação no destino
Outra mudança estrutural é o fortalecimento do princípio de tributação no destino, direcionando a arrecadação ao local de consumo.
Para empresas paulistas que vendem para diferentes estados ou municípios, essa mudança merece atenção especial no desenho dos processos fiscais e comerciais.
Documentos fiscais eletrônicos
Em 2026, a implementação dos novos campos e leiautes tornou a adaptação tecnológica uma etapa concreta da reforma.
As orientações da Receita Federal para 2026 incluem documentos como NF-e, NFC-e, CT-e, CT-e OS, NFS-e, NFCom, NF3e e BP-e no processo de adequação à CBS e ao IBS.
Em julho de 2026, Receita Federal e Comitê Gestor do IBS também divulgaram cronograma específico de obrigatoriedade dos documentos fiscais eletrônicos. Esse calendário diferencia a data de publicação dos leiautes da data em que determinada obrigação começa efetivamente a valer, o que precisa ser observado no planejamento dos sistemas.
Split payment
Outro conceito relevante é o split payment, mecanismo relacionado à segregação e ao recolhimento dos tributos no fluxo de liquidação financeira da operação.
A implementação exige atenção porque pode interferir em processos de pagamento, conciliação e fluxo de caixa. Isso reforça a necessidade de integrar planejamento tributário e planejamento financeiro.
Empresas que já contam com os serviços de contabilidade, BPO e gestão financeira da Contbelli podem utilizar essa estrutura para simular os efeitos financeiros da transição e revisar controles internos.
O Simples Nacional acaba com a Reforma Tributária?
Não. O Simples Nacional continua existindo.
Entretanto, empresas optantes também precisam acompanhar a implementação da reforma e os impactos comerciais e operacionais do novo modelo. Em agosto de 2026, o Comitê Gestor do Simples Nacional atualizou a regulamentação do regime para incorporar IBS e CBS às suas regras.
Além disso, o cronograma oficial dos documentos fiscais prevê marco de obrigatoriedade em 1º de janeiro de 2027 para documentos fiscais de contribuintes do Simples Nacional relacionados ao novo sistema.
Isso significa que ser optante pelo Simples não é motivo para ignorar o projeto de adaptação. Empresas que vendem para outras pessoas jurídicas também precisam avaliar como seu enquadramento e a forma de recolhimento de IBS e CBS influenciam sua relação comercial e a dinâmica de créditos na cadeia.
Principais erros ao preparar a empresa para a Reforma Tributária
1. Esperar a mudança da alíquota para começar
A reforma envolve tecnologia, contratos, cadastros e processos. Deixar a preparação para o momento da cobrança efetiva pode concentrar ajustes demais em um período curto.
Como evitar: mantenha um cronograma interno de adequação vinculado aos marcos oficiais.
2. Tratar a reforma como responsabilidade exclusiva da contabilidade
O contador exerce papel técnico relevante, mas várias decisões dependem de financeiro, comercial, compras, jurídico e tecnologia.
Como evitar: defina responsáveis internos e crie um fluxo de comunicação entre as áreas.
3. Analisar apenas a alíquota nominal
Comparar percentuais sem considerar créditos, cadeia de fornecedores, preço e margem pode levar a conclusões incorretas.
Como evitar: trabalhe com simulações baseadas em operações reais e avalie o impacto econômico completo.
4. Não testar sistemas antecipadamente
Descobrir incompatibilidades no ERP somente quando determinada obrigação se torna exigível aumenta o risco operacional.
Como evitar: acompanhe notas técnicas, atualizações do fornecedor do sistema e ambientes de teste disponíveis.
5. Ignorar contratos vigentes
Contratos firmados antes da reforma podem permanecer ativos durante a transição.
Como evitar: identifique contratos de longo prazo e revise cláusulas tributárias, reajustes e responsabilidades com antecedência.
6. Trabalhar com informações desatualizadas
A regulamentação e os documentos técnicos continuam avançando durante a implantação do novo modelo.
Como evitar: acompanhe Receita Federal, Ministério da Fazenda, Comitê Gestor do IBS e demais fontes oficiais e valide as alterações antes de incorporá-las aos processos da empresa.
Benefícios de preparar a empresa com antecedência
O objetivo de uma preparação adequada não é apenas evitar penalidades.
Mapear os impactos da Reforma Tributária em São Paulo permite identificar mudanças no custo das operações antes que elas afetem margens e contratos.
A revisão dos processos também pode revelar cadastros inconsistentes, falhas de integração, controles duplicados e atividades manuais que já deveriam ser corrigidas independentemente da reforma.
Do ponto de vista fiscal, a empresa ganha maior segurança para apropriar créditos quando permitidos pela legislação, emitir documentos corretamente e cumprir as novas obrigações.
Na gestão financeira, simulações permitem estimar impactos sobre preços, caixa e capital de giro.
Para decisões de crescimento, a empresa passa a trabalhar com informações mais claras sobre margem, fornecedores, custos tributários e rentabilidade. A preparação antecipada também reduz a necessidade de ajustes emergenciais à medida que cada nova etapa da transição entra em vigor.
Perguntas frequentes sobre Reforma Tributária em São Paulo
1.Quando a Reforma Tributária começa a valer em São Paulo?
A transição já começou. O ano de 2026 é uma etapa de testes e adaptação da CBS e do IBS. O processo continua nos anos seguintes, com substituição gradual dos tributos atuais até a implantação integral do novo modelo em 2033.
2.Quais impostos serão substituídos?
PIS e Cofins são substituídos pela CBS. ICMS e ISS serão gradualmente substituídos pelo IBS. A reforma também criou o Imposto Seletivo para determinadas operações previstas em lei.
3.O ICMS de São Paulo acaba em 2026?
Não. A substituição do ICMS pelo IBS é gradual. A transição de ICMS e ISS ocorre entre 2029 e 2032, e o novo modelo passa a vigorar integralmente em 2033.
4.Empresas do Simples Nacional precisam se preparar?
Sim. O Simples Nacional continua existindo, mas seus contribuintes também serão alcançados por mudanças fiscais, documentais e operacionais. As empresas precisam acompanhar a regulamentação de IBS e CBS e os cronogramas aplicáveis ao regime.
5.O que a empresa precisa adaptar primeiro?
O ponto de partida é mapear operações, tributos, cadastros, sistemas, contratos e cadeia de fornecedores. Depois, é possível priorizar atualizações fiscais e tecnológicas conforme o cronograma oficial e simular impactos financeiros.
6.A Reforma Tributária pode mudar o preço dos produtos e serviços?
Sim. O impacto depende da atividade, cadeia de créditos, custos, fornecedores, regime tributário e perfil das operações. Por isso, a empresa não deve reajustar preços apenas comparando alíquotas; é necessário calcular o efeito econômico completo.
Como atravessar a transição com mais segurança
A Reforma Tributária em São Paulo deve ser tratada como uma transformação fiscal e operacional de vários anos, e não como uma troca pontual de impostos.
Em 2026, a prioridade está na adaptação aos novos processos e documentos. Nos próximos anos, empresas precisarão acompanhar a consolidação da CBS, a substituição progressiva de ICMS e ISS pelo IBS e as mudanças associadas à apuração, créditos, documentos fiscais e fluxo financeiro.
Para se preparar, a empresa deve combinar diagnóstico tributário, atualização dos sistemas, revisão de cadastros e contratos, simulações financeiras e acompanhamento constante das regulamentações.
Quanto antes esses elementos forem organizados, maior será a capacidade de identificar impactos antes que eles se transformem em problemas de margem, caixa ou conformidade fiscal.
Prepare sua empresa para os próximos passos da Reforma Tributária
A Contbelli – Contabilidade Digital atua com assessoria contábil, fiscal e trabalhista, planejamento tributário, BPO e consultoria financeira, além de abertura e regularização de empresas. Para negócios que precisam se adaptar à Reforma Tributária, integrar a análise fiscal aos números da operação ajuda a avaliar impactos sobre tributação, processos, preços, margens e fluxo financeiro.
Com a transição já em andamento, o acompanhamento técnico permite transformar as mudanças previstas na legislação em um plano de adequação compatível com a realidade da empresa, em vez de reagir apenas quando cada nova obrigação entrar em vigor.
Se sua empresa precisa revisar processos, simular impactos tributários ou organizar a adaptação ao novo sistema, fale com um especialista para avaliar a estrutura fiscal e financeira do negócio e definir os próximos passos da transição.